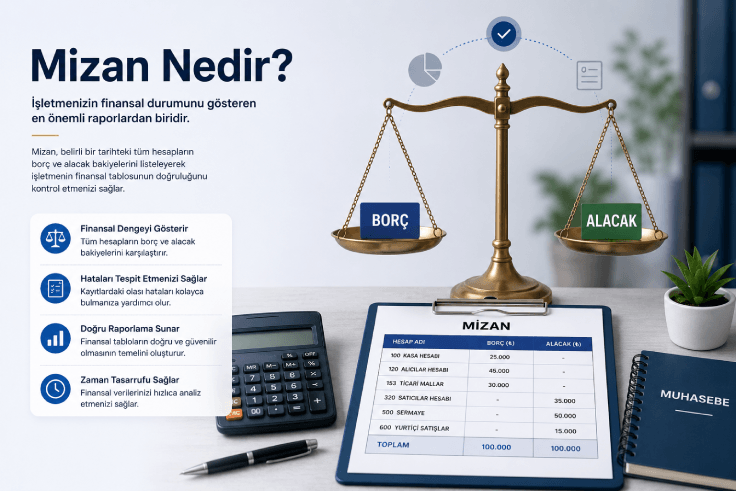
Mizan, bir işletmenin yevmiye defterinden büyük deftere (defter-i kebir) aktarılan tüm hesapların borç ve alacak toplamlarıyla bakiyelerini tek bir tabloda listeleyen muhasebe kontrol raporudur.
Mizan, bir işletmenin yevmiye defterinden büyük deftere (defter-i kebir) aktarılan tüm hesapların borç ve alacak toplamlarıyla bakiyelerini tek bir tabloda listeleyen muhasebe kontrol raporudur.
Mizan Ne Demektir?
Mizan kelimesi Arapça kökenli olup Türkçede "terazi, denge" anlamına gelir ve muhasebedeki karşılığı da bu anlamla doğrudan bağlantılıdır. Muhasebede mizan, hesapların borç ve alacak taraflarının bir terazi gibi dengede olup olmadığını gösteren tabloyu ifade eder.
Bir başka deyişle mizan, defter-i kebirdeki her hesabın toplam borç tutarı, toplam alacak tutarı ve bakiyesinin yan yana sıralandığı özet bir çizelgedir. Bu sayede işletmenin tüm hesap hareketleri tek bir belgede topluca görülebilir.
Mizan Neden Hazırlanır?
Mizan, muhasebe kayıtlarının yevmiye defterinden büyük deftere doğru aktarılıp aktarılmadığını kontrol etmek ve olası hataları erken aşamada tespit etmek amacıyla hazırlanır.
- Hata tespiti: Borç ve alacak toplamları eşit çıkmıyorsa kayıt hatası olduğu hemen anlaşılır.
- Yasal zorunluluk: Türk Ticaret Kanunu ve Vergi Usul Kanunu uyarınca defter tutan işletmelerin mizan düzenlemesi ve gerektiğinde ibraz etmesi gerekir.
- Mali tablolara temel oluşturma: Bilanço ve gelir tablosu gibi resmi raporlar, mizan verileri üzerinden hazırlanır.
- Finansal durumu izleme: İşletme yöneticileri, mizan üzerinden hesapların güncel durumunu düzenli olarak takip edebilir.
Mizan Türleri
Mizan, hazırlandığı zaman dilimine ve amacına göre üç ana türe ayrılır. Her tür, muhasebe döneminin farklı bir aşamasında ve farklı bir kontrol amacıyla düzenlenir.
Kesin Mizan Nedir?
Kesin mizan, dönem sonu envanter işlemleri (sayım, değerleme, amortisman ayırma) ve kapanış kayıtları tamamlandıktan sonra hazırlanan, hesapların nihai ve değiştirilemez bakiyelerini gösteren son mizandır. Bilanço ve gelir tablosu gibi resmi mali tablolar doğrudan kesin mizan verilerine dayanılarak oluşturulur.
Geçici Mizan Nedir?
Geçici mizan (genel geçici mizan), dönem sonuna gelmeden, envanter işlemleri başlamadan önce hesapların o ana kadarki ham durumunu gösteren ve genellikle 31 Aralık itibarıyla düzenlenen mizandır. Bu mizan, kesin mizan öncesi kayıt hatalarını tespit etmek için bir ön kontrol niteliği taşır.
Aylık Mizan Nedir?
Aylık mizan, her ayın sonunda düzenlenen ve o ay içindeki tüm muhasebe hareketlerini özetleyen mizan türüdür. Düzenlendiği ayın adıyla anılır ve muhasebe hatalarının dönem sonunu beklemeden erken tespit edilmesini sağlar.
Mizan Nasıl Hazırlanır?
Mizan, büyük defterdeki her hesabın borç ve alacak toplamlarının bir tabloda karşılaştırılmasıyla hazırlanır ve bu toplamların denk çıkması esastır.
- Büyük defter hesaplarının toplanması: Her hesabın toplam borç ve toplam alacak tutarı hesaplanır.
- Mizan tablosuna aktarım: Hesap kodu ve adına göre sıralanan hesapların borç ve alacak toplamları tabloya işlenir.
- Bakiyenin bulunması: Borç toplamı alacak toplamından fazlaysa borç bakiyesi, tersi durumda alacak bakiyesi hesaplanır.
- Denge kontrolü: Mizanın borç ve alacak sütunlarının toplamı ile bakiye sütunlarının toplamı karşılaştırılır; bu toplamlar birbirine eşit olmalıdır.
- Yevmiye ve kebir karşılaştırması: Mizan toplamı, yevmiye defteri ve büyük defter toplamlarıyla da uyumlu olmalıdır; uyumsuzluk varsa aktarım hatası aranır.
Mizan Defteri Nedir?
Mizan defteri, işletmenin belirli dönemlerde hazırladığı aylık, geçici ve kesin mizanların tamamının düzenli biçimde bir araya getirilip kayıt altına alındığı defterdir. Bu defter, farklı tarihlerde çıkarılan mizanların karşılaştırılmasını ve işletmenin zaman içindeki mali seyrinin izlenmesini kolaylaştırır.
Günümüzde bu süreç büyük ölçüde muhasebe yazılımları üzerinden yürütülüyor; istenilen tarih aralığı, hesap düzeyi veya bilanço sınıfına göre otomatik mizan raporu alınabiliyor.
Hesap Mizan Nedir?
Hesap mizanı, detay mizan olarak da bilinir. Genel mizandan farklı olarak her bir hesabın alt kırılımlarını da tek tek gösteren, daha ayrıntılı bir mizan biçimidir. Genel mizan hesap gruplarını toplu şekilde listelerken, hesap mizanında her alt hesabın borç, alacak ve bakiye bilgisi ayrı ayrı yer alır.
Bu yapı, özellikle çok sayıda cari hesabı ya da stok kalemi olan işletmelerde, hangi alt hesapta hata veya tutarsızlık olduğunu daha kolay tespit etmeyi sağlar.
Mizan Hazırlarken Dikkat Edilmesi Gerekenler Nelerdir?
Doğru bir mizan hazırlamak için hem kayıt sürecinin hem de kontrol aşamasının eksiksiz yürütülmesi gerekir.
- Kayıtların güncel olması: Yevmiye defterine işlenmemiş hiçbir işlem bırakılmamalıdır.
- Doğru aktarım: Yevmiye kayıtlarının büyük deftere hatasız aktarıldığından emin olunmalıdır.
- Denge kontrolü: Borç ve alacak toplamlarının eşitliği her mizan hazırlığında mutlaka doğrulanmalıdır.
- Hesap sıralaması: Hesaplar, tekdüzen hesap planındaki koduna göre sıralanmalıdır.
- Alt-üst hesap uyumu: Alt hesap toplamlarının bağlı olduğu ana hesap toplamıyla örtüşmesi gerekir.
- Zamanlama: Aylık, geçici ve kesin mizanların ait olduğu dönem doğru şekilde belirtilmelidir.
Mizan Tablosu Nasıl Okunur?
Bir mizan tablosu okunurken önce hesap kodu ve adı, ardından o hesaba ait dönem içindeki toplam borç ve alacak tutarları, en sonda ise hesabın borç ya da alacak bakiyesi incelenir.
- Borç & alacak eşitliği: Tablonun en altındaki toplam satırında borç ve alacak sütunlarının denk olması gerekir.
- Bakiye yönü: 1, 2 ve 3 ile başlayan varlık hesapları genellikle borç bakiyesi, 4 ve 5 ile başlayan kaynak hesapları genellikle alacak bakiyesi verir.
- Kapanmış hesaplar: Borç ve alacak toplamı birbirine eşit olan hesaplar bakiye vermez; bu, ilgili hesabın döneme ait hareketinin kapandığını gösterir.
- Anormal bakiyeler: Normalde borç bakiyesi vermesi beklenen bir hesabın alacak bakiyesi vermesi (veya tersi), incelenmesi gereken bir uyarı işaretidir.
Bilanço ve Mizan Arasındaki Fark Nedir?
Mizan, işletme içinde kullanılan ve hesapların teknik doğruluğunu kontrol eden bir denetim tablosuyken; bilanço, işletmenin varlıklarını, borçlarını ve öz kaynaklarını belirli bir tarih itibarıyla özetleyen, üçüncü taraflara sunulan resmi bir mali tablodur.
| Kriter | Mizan | Bilanço |
|---|---|---|
| Amaç | Hesapların doğruluğunu kontrol etmek | İşletmenin mali durumunu özetlemek |
| Muhatap | İşletme içi (muhasebe birimi) | Yatırımcılar, bankalar, resmi kurumlar |
| İçerik | Tüm hesapların borç/alacak toplamı ve bakiyesi | Varlıklar = Borçlar + Öz Kaynaklar dengesi |
| Detay Düzeyi | Hesap bazında ayrıntılı | Hesap gruplarına göre özet |
| Hazırlanma Sıklığı | Aylık, geçici, kesin (birden fazla) | Genellikle dönem sonunda |
| Sonraki Adım | Bilanço ve gelir tablosuna kaynak oluşturur | Nihai finansal rapor olarak sunulur |